Betalningar
Vilka betalsätt förväntar sig svenska kunder?
Sverige ligger långt fram i digitala betalningar. SCB samlar transaktionsdata från banker, kortinlösare och andra betalningsaktörer i ett projekt för ny årlig hushållskonsumtionsstatistik.
Vad svenska kunder förväntar sig – snabbt, enkelt och säkert
Sverige ligger långt fram i digitala betalningar. SCB samlar transaktionsdata från banker, kortinlösare och andra betalningsaktörer i ett projekt för ny årlig hushållskonsumtionsstatistik.
Kortutgivarna fångade 2023 transaktioner för cirka 1 100 miljarder kronor. Av dessa var 1 044 miljarder kronor köp med privat kort – ungefär 40 procent av den ändamålsfördelade konsumtionen i nationalräkenskaperna.
Samma datakälla följer konsumtionen i detalj: kortköp utomlands 2023 uppgick till 158 miljarder kronor och utländsk konsumtion i Sverige till 96 miljarder kronor.
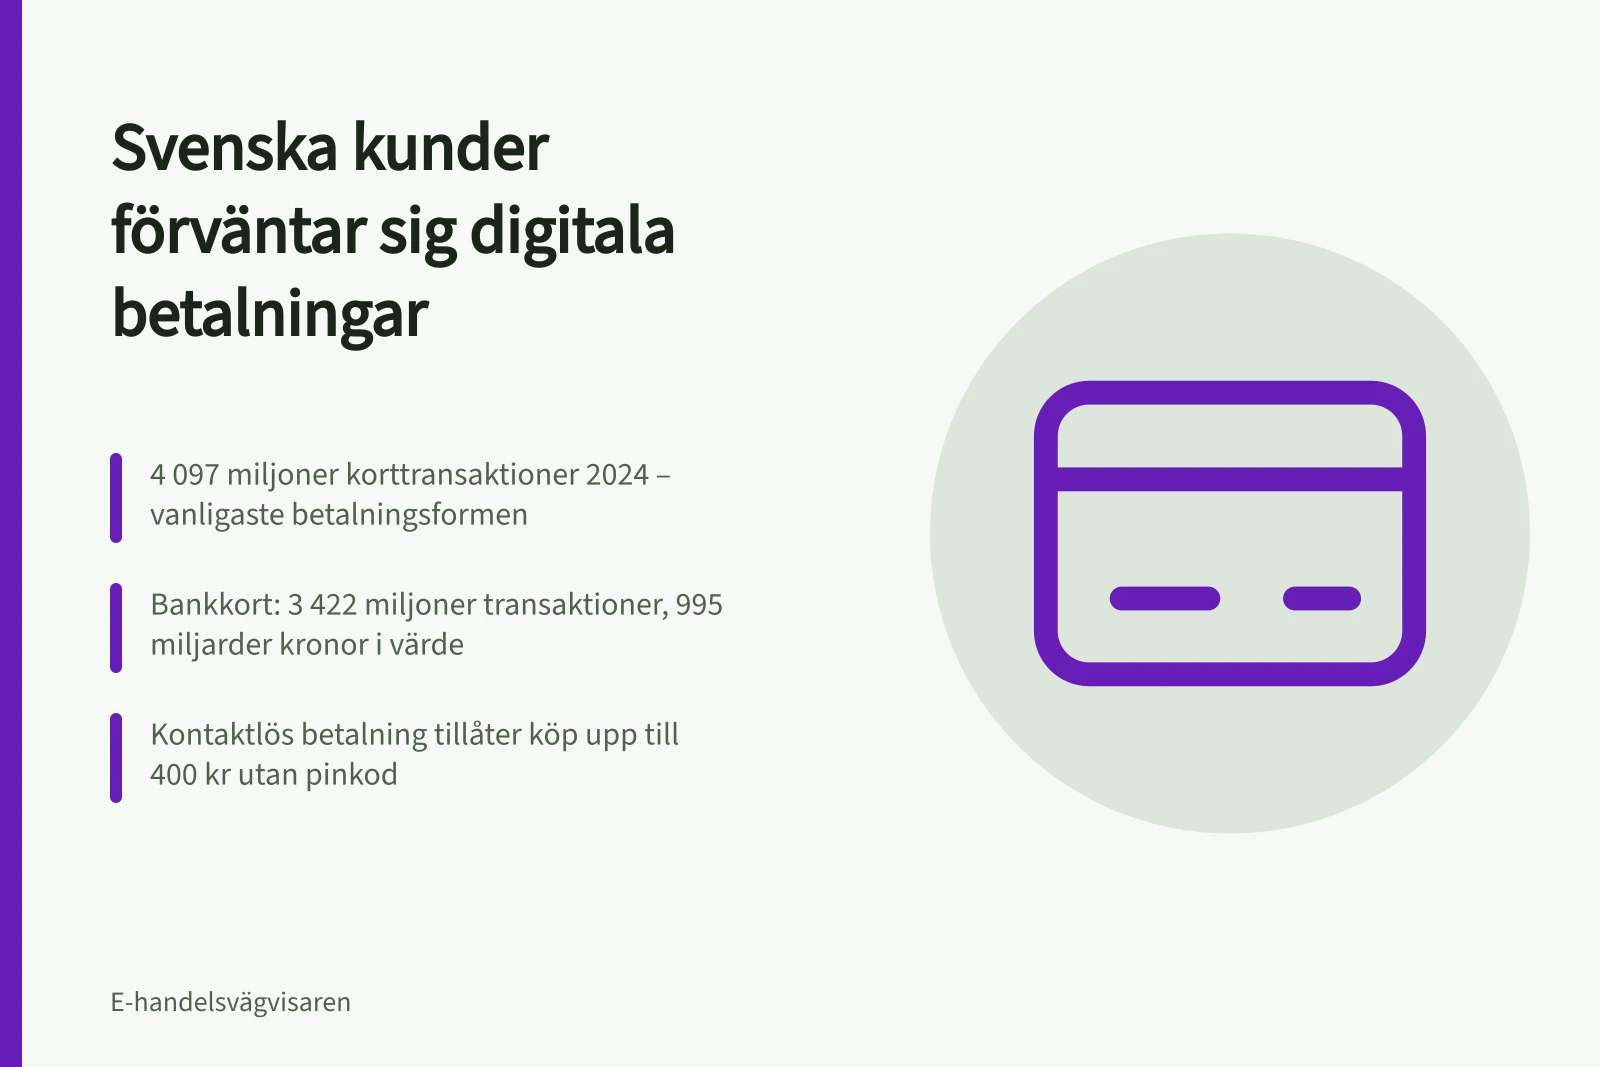
Enligt Riksbankens betalningsstatistik var kortbetalningar vanligast i antal transaktioner 2024: 4 097 miljoner. Gireringar och autogireringar svarade för största delen av betalningsvärdet.
Kundernas förväntan följer den fördelningen: kort och mobila betalningar i vardagen, girering och autogiro för stora och återkommande belopp.
Kortbetalning: bankkort och kreditkort i topp
Konsumenternas förklarar skillnaden: köp och uttag med bankkort (debetkort) dras direkt från kontot kortet är knutet till. Köp med kreditkort och betalkort samlas i stället på en räkning, oftast en månadsfaktura.
Korten ges ut av banker, kreditmarknadsbolag eller kortföretag och fungerar i butik, på nätet och i uttagsautomater. Kunden förväntar sig att kortet ska fungera i alla dessa situationer – och att beloppet dras enligt korttypen.
Riksbankens siffror för 2024: 4 097 miljoner korttransaktioner till ett värde av 1 350 miljarder kronor. Bankkorten stod för 3 422 miljoner transaktioner och 995 miljarder kronor; kreditkorten för 675 miljoner transaktioner och 355 miljarder kronor.
Bankkortet är basen i svensk kortbetalning. Kreditkortet används mer sällan men för större belopp: värdet delat med antalet transaktioner ger cirka 290 kronor i genomsnitt för bankkort och cirka 530 kronor för kreditkort.
Bred kortacceptans hänger samman med terminalnätet. Riksbanken redovisar 212 781 betalterminaler i Sverige 2024, med 3 007 miljoner transaktioner till ett värde av 959 miljarder kronor.
Konsumenternas säkerhetsråd till kortinnehavaren är konkreta: låna inte ut kortet, lämna aldrig ut pinkoden och spärra kortet om du blivit av med det.
Antal transaktioner per betalningsform 2024
- 3422Bankkort
- 2576Gireringar
Säkerhetsråd för kortinnehavare enligt Konsumenterna
- Låna inte ut ditt kort
- Lämna aldrig ut din pinkod
- Spärra kortet omedelbart om du förlorat det
Kontaktlöst, mobil och Swish – förväntan på noll friktion
Kontaktlös betalning fungerar på kort med den kontaktlösa symbolen. I stället för att sätta in kortet och slå pinkoden håller kunden kortet mot symbolen på terminalen.
Enligt Visa gäller blippbetalningen köp upp till 400 kr utan pinkod. Över 400 kr – och ibland även under – måste kunden verifiera köpet, med pinkod vid kortbetalning eller genom att scanna fingeravtryck i mobilen.
Samma teknik fungerar i mobiltelefon med NFC och i smart klocka, där kortet först läggs till via mobilen.
Konsumenternas pekar på två fördelar: betalningen går snabbare och koden exponeras inte för omgivningen. Enligt Visa bygger säkerheten på samma chip- och pinkodsteknologi som övriga Visakort, med unika kryptogram och digitala signaturer.
Den som tappar eller får sitt kort stulet skyddas mot förlust vid bedrägeri. Kontaktlöst kan användas i terminaler där kontaktlösa betalningar accepteras, både i Sverige och utomlands.
Ett tidigt tecken på förväntan om helt friktionsfria betalningar: i ett pressmeddelande från februari 2018 uppgav Mastercard att nästan två miljoner svenskar (17 procent) var redo att betala kontaktlöst med bärbara enheter.
För mobil betalning finns Swish. Getswish AB publicerar enligt Riksbanken månadsvis statistik över antalet användare.
Samtidigt konsolideras terminalnätet: antalet betalterminaler minskade från 275 411 stycken 2018 till 212 781 stycken 2024, medan antalet transaktioner låg kvar runt 3 000 miljoner per år.
Kontanter: minskar men försvinner inte
Riksbanken konstaterar att kontantuttagen har minskat de senaste åren, både i antal och värde. Det tyder på minskad kontantanvändning.
Antalet uttagsautomater gick från 2 672 stycken 2018 till 1 947 stycken 2024. Under samma period sjönk antalet uttag från 91 miljoner till 46 miljoner och uttagsvärdet från 108 miljarder kronor till 66 miljarder kronor.
För kunden innebär det färre platser att ta ut kontanter på. Uttag måste i högre grad planeras.
Samtidigt visar 46 miljoner uttag i 1 947 automater att kontanter fortfarande används.
I Riksbankens tabell ligger checkar inklusive postväxlar på 0 transaktioner och 0 kronor för samtliga år 2018–2024. De är i praktiken inte ett betalsätt för svenska kunder längre.
Fakturor, e-fakturor och autogiro
I värde domineras svenska betalningar av gireringar och autogiro.
2024 uppgick gireringarna till 31 550 miljarder kronor: 30 907 miljarder kronor elektroniska och 643 miljarder kronor blankettgireringar. Autogirot stod för 883 miljarder kronor.
Kortbetalningarna uppgick till 1 350 miljarder kronor och totalen till 33 782 miljarder kronor.
I antal gjordes 2 576 miljoner gireringar (2 556 miljoner elektroniska och 20 miljoner på blankett) och 570 miljoner autogirobetalningar.
Autogirot ökar: från 360 miljoner transaktioner och 581 miljarder kronor 2018 till 570 miljoner transaktioner och 883 miljarder kronor 2024.
Blankettgireringarna minskar samtidigt, från 41 miljoner transaktioner 2018 till 20 miljoner 2024. Det speglar en förväntan om att återkommande betalningar ska skötas automatiskt i stället för att kunden aktivt måste agera varje månad.
För e-fakturor hänvisar Riksbanken till Svenska Bankföreningen. Bankföreningen publicerar årligen statistik över antal och värde på e-fakturor som privatkunder betalat via internetbanken.
Att lägga återkommande utgifter som autogiro eller e-faktura minskar risken att en räkning glöms bort.
Det är relevant eftersom 5 procent av befolkningen enligt SCB:s undersökningar av levnadsförhållanden (ULF/SILC) 2020 uppgav att de kommit efter med minst en betalning på grund av ekonomiska svårigheter under det senaste året.
Det gällde oavsett om det var bostad, hushållsräkningar som el, värme och vatten eller andra betalningar som avbetalningsköp och lån.
Sammanfattning: vilka betalsätt kunderna förväntar sig
Svenska kunder förväntar sig i första hand kort: 4 097 miljoner korttransaktioner 2024.
Bankkort svarar för merparten både i antal (3 422 miljoner) och värde (995 miljarder kronor); kreditkort för 675 miljoner transaktioner och 355 miljarder kronor.
Därutöver väntar sig kunderna kontaktlös betalning med kort, mobil eller smart klocka – upp till 400 kr utan pinkod, med verifiering över 400 kr – och mobil betalning via Swish, vars användarstatistik Getswish AB publicerar månadsvis.
För återkommande och större belopp förväntar sig kunderna girering, autogiro och e-faktura via internetbank.
Gireringarna stod för 31 550 miljarder kronor och autogirot för 883 miljarder kronor av totalt 33 782 miljarder kronor 2024. Autogirot växer både i antal och värde.
Kontanter finns kvar men krymper: 46 miljoner uttag i 1 947 automater 2024, ned från 91 miljoner uttag i 2 672 automater 2018.
Sammanfattningsvis pekar statistiken och aktörernas beskrivningar på fyra förväntningar. Först snabbhet: blipp och mobil i stället för kod vid små belopp.
Sedan enkelhet: kortet fungerar i butik, på nätet och i uttagsautomater. Säkerhet: chip, pinkod, kryptogram och spärrmöjlighet. Valfrihet: kort, mobil, klocka, Swish och automatiska betalningar.
Antal och värde på betalningsformer 2024 (enligt Riksbankens betalningsstatistik)
Förväntade betalsätt i Sverige – efter användning och värde
- Gireringar31 550 miljarder kr
- Kortbetalningar1 350 miljarder kr
- Kontanter66 miljarder kr
Nyckelstatistik från Riksbanken och SCB 2024
- Totalt betalningsvärde
- 33 782 miljarder kr
- Antal korttransaktioner
- 4 097 miljoner
- Antal Swish-användare (månadsvis, Getswish AB)
- Inte specificerat i artikeln – se Getswish AB:s publikationer